Sécuriser et préparer l'avenir de ma PME
Superplastic : quand un actionnaire familial veut sortir sans vendre l’entreprise
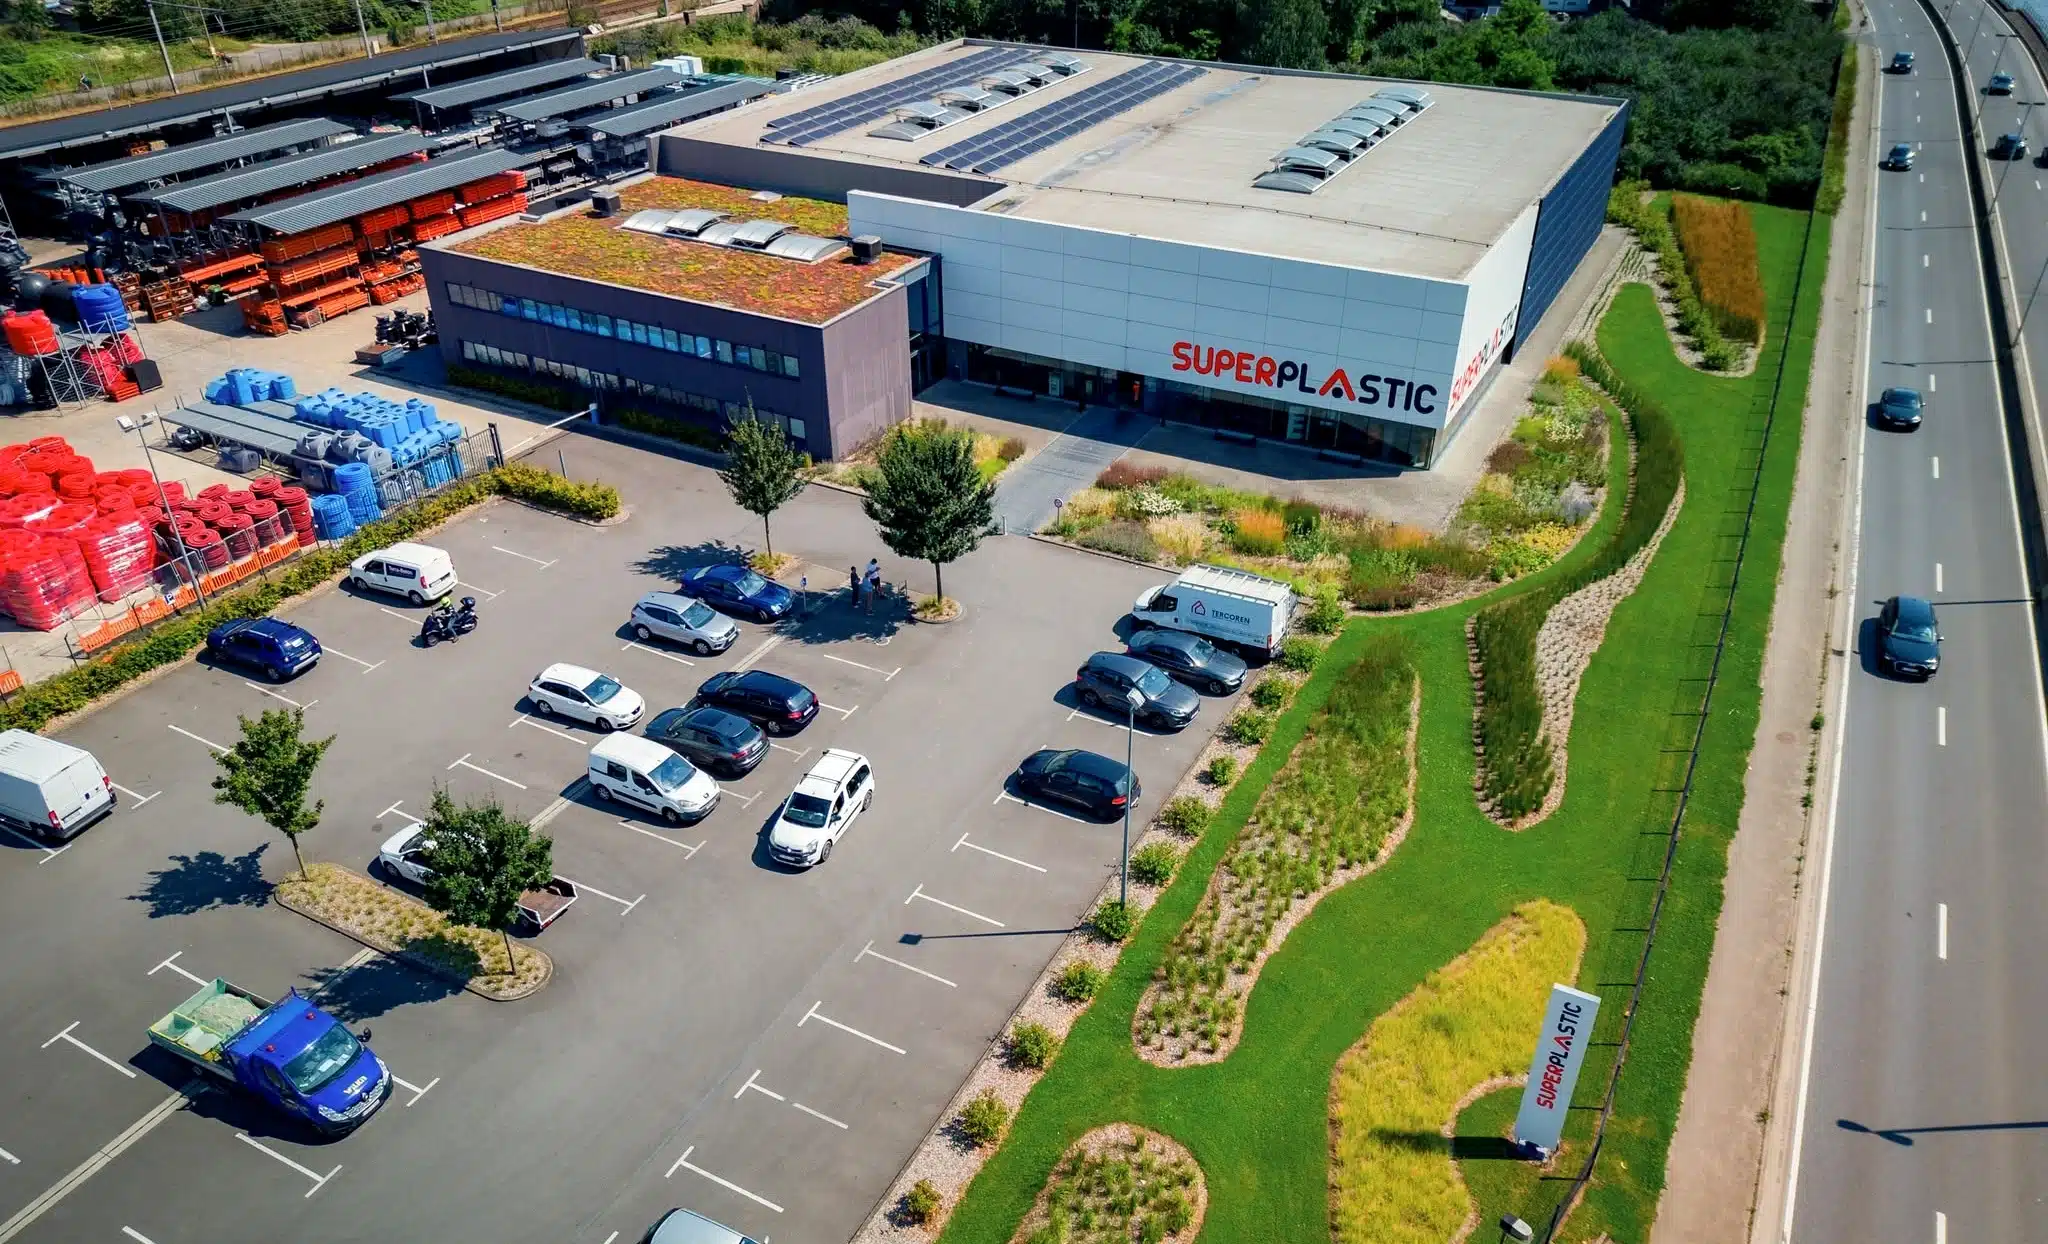
En 2012, Superplastic est une PME familiale liégeoise rentable, dirigée par deux frères et détenue par cinq membres d’une même famille. Lorsque l’une des actionnaires souhaite récupérer la valeur de sa participation, personne ne veut vendre l’entreprise ni bouleverser son fonctionnement. Il faut donc trouver une autre voie pour réorganiser l’actionnariat.
ORSA, à l’époque Investsud, rachète ses 20 % et prend sa place au capital. L’opération apporte la liquidité recherchée par l’actionnaire sortante sans mobiliser les ressources de Superplastic. Elle fait aussi entrer au conseil d’administration un regard extérieur à la famille.
Quatorze ans plus tard, Michel et Jean de Brouwer dirigent toujours l’entreprise. Et Stéphane Dantinne, représentant ORSA, siège toujours à leurs côtés au conseil d’administration.
L’histoire de Superplastic montre qu’une recomposition de l’actionnariat familial ne passe pas nécessairement par la vente de l’entreprise.
1. Cinq héritiers, mais deux dirigeants
L’histoire de Superplastic commence dans les années 1970, au sein du groupe industriel Tubemeuse. En 1984, André de Brouwer reprend ce petit commerce spécialisé dans les articles plastiques. Il a alors 65 ans.
Avec ses fils Jean et Michel, il développe progressivement l’activité. Superplastic se spécialise dans le négoce et le façonnage de matériaux plastiques et synthétiques destinés au bâtiment, aux travaux publics et à l’industrie.
Au décès d’André de Brouwer, en 1998, ses cinq enfants héritent chacun de 20 % du capital.
Tous sont donc actionnaires à parts égales, mais leur relation à l’entreprise est différente. Jean et Michel y travaillent et la dirigent au quotidien. Leurs trois frères et sœurs détiennent leur participation sans exercer de fonction opérationnelle.
Cette situation est classique dans les entreprises familiales. Une génération développe l’entreprise. À la suivante, les héritiers deviennent actionnaires, sans pour autant avoir tous l’envie ou la vocation d’y travailler.
Pendant des années, cet équilibre ne pose pas de difficulté. Jusqu’au jour où l’un des actionnaires souhaite disposer de la valeur représentée par ses titres.
2. Comment permettre à une actionnaire de sortir sans vendre l’entreprise ?
L’une des trois héritières non actives décide alors de céder sa participation de 20 %.
Pour la famille de Brouwer, le problème n’est pas de convaincre cette actionnaire de rester. Son souhait est compris. La vraie question est beaucoup plus concrète : qui peut racheter ses actions ?
Contrairement aux titres d’une société cotée, les actions d’une PME familiale ne disposent pas d’un marché organisé. Trouver un acquéreur suppose donc de construire une solution.
Jean et Michel pourraient envisager de racheter eux-mêmes les titres, à condition de disposer des moyens nécessaires. Superplastic pourrait, sous certaines conditions, participer à l’opération, mais au prix d’une mobilisation de ressources financières utiles à son développement. Un tiers industriel pourrait également se montrer intéressé, avec le risque de faire entrer au capital un acteur dont les objectifs dépasseraient le simple remplacement de l’actionnaire sortante.
Vendre toute l’entreprise réglerait évidemment la question. Mais pourquoi vendre une PME saine et rentable lorsque les dirigeants qui la font vivre veulent continuer à la développer ?
La famille cherche donc une solution plus ciblée : permettre à une actionnaire de sortir sans imposer aux autres de partir avec elle.
C’est dans ce contexte qu’ORSA entre dans l’histoire de Superplastic.
3. ORSA rachète les titres, pas l’entreprise
L’opération réalisée en 2012 est simple dans son principe : ORSA rachète les 20 % détenus par l’actionnaire sortante et prend sa place dans l’actionnariat.
Il ne s’agit pas d’une augmentation de capital destinée à financer Superplastic. L’entreprise est rentable et dispose de sa propre capacité de financement. Les capitaux investis servent ici à acheter des actions existantes : l’argent va donc à l’actionnaire qui cède ses titres, pas dans la trésorerie de l’entreprise.
L’actionnaire sortante obtient ainsi la liquidité qu’elle recherchait. Jean et Michel restent aux commandes. Les ressources de Superplastic demeurent disponibles pour l’entreprise et ses projets.
Ce qui change, c’est la composition de l’actionnariat.
Quelle différence entre un rachat de titres et une augmentation de capital ?
Lors d’une augmentation de capital, de nouvelles actions sont émises et les fonds apportés par l’investisseur entrent dans l’entreprise pour financer son développement.
Lors d’un rachat de titres existants, l’investisseur acquiert les actions d’un actionnaire qui souhaite les céder. Les fonds reviennent alors au vendeur.
Les deux opérations peuvent d’ailleurs être combinées lorsque la situation le justifie : une partie de l’investissement permet de réorganiser l’actionnariat tandis qu’une autre apporte de nouveaux moyens à l’entreprise.
Dans le cas de Superplastic, l’enjeu était avant tout actionnarial : organiser la sortie d’un membre de la famille sans déstabiliser l’entreprise.
Cette logique n’est pas nécessairement limitée à une participation minoritaire. Selon la structure du capital, le projet de l’entreprise et les attentes des actionnaires, ORSA peut également reprendre une participation plus importante, y compris majoritaire.
« On associe souvent l’entrée d’un investisseur à un besoin de financement. Ici, Superplastic allait bien et n’avait pas besoin d’argent supplémentaire. Le besoin était ailleurs : permettre à une actionnaire de sortir sans déstabiliser l’entreprise. »
Stéphane Dantinne, Deputy CEO chez ORSA
4. Un nouvel actionnaire, mais aussi un nouveau regard au conseil
L’arrivée d’ORSA ne modifie pas la direction opérationnelle de Superplastic. Jean et Michel de Brouwer continuent de piloter l’entreprise.
Mais Michel souhaite profiter de l’évolution de l’actionnariat pour faire entrer un regard extérieur dans la gouvernance.
Stéphane Dantinne rejoint ainsi le conseil d’administration comme représentant d’ORSA. Michel de Brouwer évoque à l’époque la volonté de disposer d’un « œil externe rassurant pour toutes les parties ».
La nuance est importante.
Un administrateur représentant un investisseur n’est pas neutre : il représente un actionnaire et assume les responsabilités liées à son mandat. Mais il occupe une position différente de celle des membres de la famille. Il n’est pas partie prenante de son histoire, de ses relations ou de ses équilibres.
Dans une entreprise familiale, cette distance peut être utile lorsque certaines décisions touchent simultanément à l’entreprise et aux intérêts de ses actionnaires.
Faut-il réaliser un investissement important ? Quelle part du résultat faut-il réinvestir ou distribuer ? Comment rémunérer les dirigeants actifs ? Comment arbitrer une décision dont les conséquences ne sont pas les mêmes pour les membres de la famille qui travaillent dans l’entreprise et pour ceux qui en sont uniquement actionnaires ?
Le rôle de l’administrateur externe n’est pas de décider à la place des dirigeants. Il est d’apporter un autre point de vue, de challenger les choix structurants et d’aider le conseil à distinguer, lorsque c’est nécessaire, les questions familiales des questions d’entreprise.
Pour Jean et Michel, c’est un interlocuteur avec lequel confronter les décisions importantes. Pour les actionnaires non actifs, c’est aussi un regard professionnel sur la trajectoire de l’entreprise.
« Nous connaissons évidemment notre entreprise mieux que personne, mais cela ne veut pas dire que nous avons toujours intérêt à réfléchir seuls. Sur certaines décisions importantes, avoir autour de la table quelqu’un qui connaît bien l’entreprise mais qui n’appartient pas à la famille apporte un autre regard. Stéphane peut nous challenger, poser les questions que nous ne nous posons plus et nous aider à prendre du recul. »
Michel de Brouwer, Superplastic
5. Pendant ce temps, Superplastic continue son histoire
L’entrée d’un investisseur extérieur dans une entreprise familiale suscite souvent une crainte : celle de voir progressivement changer ce qui faisait son identité ou sa manière de fonctionner.
L’histoire de Superplastic raconte plutôt une continuité.
La famille de Brouwer reste aux commandes et l’entreprise poursuit son développement.
En 2014, elle inaugure notamment un nouveau hall de distribution de 2 000 m² ainsi que de nouveaux bureaux sur son site du Quai Timmermans, à Sclessin. Son offre, qui comptait environ 23 000 références au moment de l’entrée d’ORSA, en comprend aujourd’hui plus de 36 000.
En 2025, Superplastic emploie près de 29 équivalents temps plein et réalise environ 14 millions d’euros de chiffre d’affaires.
Ces évolutions ne sont évidemment pas « le résultat » de l’entrée d’ORSA au capital. Elles appartiennent d’abord à l’histoire d’une entreprise développée et dirigée par la famille de Brouwer.
Elles montrent en revanche quelque chose d’important : la recomposition de l’actionnariat de 2012 n’a pas interrompu cette trajectoire.
Un actionnaire est sorti. Un autre a pris sa place. L’entreprise, elle, a continué d’avancer.
6. Quatorze ans plus tard, pourquoi ORSA est-il toujours actionnaire ?
Lorsque la relation débute en 2012, personne ne dessine un partenariat de quatorze ans.
Les actionnaires envisagent plutôt un horizon d’une dizaine d’années et conviennent de refaire le point autour de 2022.
Ils le font.
La question d’une sortie d’ORSA est alors posée. Mais ni la situation de l’entreprise ni les projets de ses actionnaires ne rendent cette sortie nécessaire. La relation fonctionne, Superplastic poursuit son développement et aucun projet ne justifie de modifier à nouveau son actionnariat.
Les partenaires décident donc de continuer.
Cette liberté tient notamment à la structure d’ORSA. En tant que fonds evergreen, ORSA n’est pas contraint de céder ses participations à une date déterminée par la fin de vie d’un fonds.
Cela ne signifie pas qu’ORSA ait vocation à rester indéfiniment actionnaire d’une entreprise. Une sortie fait partie de la vie normale d’un investissement.
Mais son calendrier peut être discuté en fonction de la réalité de l’entreprise et du projet de ses actionnaires, plutôt que d’être dicté par une échéance extérieure.
Dans le cas de Superplastic, cette souplesse a permis une décision assez simple : ne pas changer ce qui continuait à fonctionner.
7. Ce que le cas Superplastic nous apprend sur l’actionnariat familial
Toutes les entreprises familiales ne connaissent évidemment pas l’histoire de Superplastic. Mais la situation rencontrée en 2012 est loin d’être exceptionnelle.
Au fil des générations, les attentes des actionnaires évoluent. Certains travaillent dans l’entreprise, d’autres non. Certains souhaitent conserver leur participation, d’autres préfèrent un jour en récupérer la valeur. Et ces choix individuels ne signifient pas nécessairement que le projet entrepreneurial commun doit prendre fin.
Le cas Superplastic met en évidence trois enseignements.
Un actionnaire peut sortir sans que l’entreprise soit à vendre.
La cession d’une participation peut être organisée indépendamment d’une cession globale de la société.
Une recomposition du capital peut aussi renforcer la gouvernance.
Faire entrer un nouvel actionnaire ne consiste pas uniquement à remplacer un nom par un autre dans le registre des actions. Bien choisi, ce nouvel associé peut apporter un regard extérieur utile aux décisions structurantes.
Ces questions sont plus simples lorsqu’elles sont traitées avant de devenir urgentes.
Un actionnariat familial évolue avec les personnes qui le composent. Anticiper les besoins de liquidité, les projets de transmission ou les différences d’implication permet de conserver davantage de choix lorsque l’un de ces sujets se présente.
En 2012, la famille de Brouwer ne cherchait ni à vendre Superplastic ni à lever des capitaux pour financer l’entreprise. Elle devait résoudre un problème plus précis : permettre à une actionnaire de partir dans de bonnes conditions tout en préservant la trajectoire de ceux qui souhaitaient continuer.
Quatorze ans plus tard, c’est peut-être le résultat le plus parlant de l’opération : l’actionnariat a changé, mais l’histoire de Superplastic est restée entre les mains de ceux qui voulaient continuer à l’écrire.
Votre actionnariat familial évolue ?
Départ d’un actionnaire, réorganisation du capital, sécurisation d’une partie de la valeur créée ou préparation d’une future transmission : ces réflexions peuvent commencer bien avant qu’une vente de l’entreprise soit envisagée.
ORSA peut entrer au capital pour accompagner cette transition et construire, avec les actionnaires, une solution adaptée à leur projet et à celui de l’entreprise.
Découvrir comment ORSA accompagne la sécurisation et la préparation de la transmission d’une PME