
Reprendre une PME - Sécuriser et préparer l'avenir de ma PME
Management buy-out (MBO) : qu’est-ce que c’est et comment ça fonctionne ?
Un management buy-out, ou MBO, est le rachat d’une entreprise par le ou les cadres qui la dirigent déjà. Il permet à une équipe de management de devenir propriétaire de l’entreprise qu’elle connaît de l’intérieur.
Pour l’entrepreneur qui prépare l’avenir de sa société, le MBO ouvre une voie de transmission fondée sur la continuité. Pour les managers, il révèle une possibilité qu’ils sous-estiment parfois : reprendre l’entreprise dans laquelle ils travaillent, sans devoir en financer seuls le prix.
L’opération repose sur une société holding constituée afin d’acquérir les actions, un apport des managers, une dette bancaire et, dans de nombreux cas, l’intervention d’un investisseur en capital.
À retenir
- Un MBO est le rachat d’une entreprise par son équipe de direction en place.
- Les managers deviennent actionnaires au travers d’une holding de reprise, ou NewCo.
- Le financement associe leur apport, une dette bancaire, du capital ou du quasi-capital apporté par un associé et, dans certains cas, une intervention du vendeur.
- MBO, MBI et FBO désignent l’identité du repreneur. Le LBO désigne un financement à effet de levier.
- Pour le cédant, le MBO peut préserver les équipes, les valeurs et la continuité du projet.
- Pour les managers, il rend accessible une reprise qui semble hors de portée.
- ORSA peut faciliter la transition en préparant l’avenir avec l’entrepreneur, puis en poursuivant l’accompagnement aux côtés du management repreneur.
1. Qu’est-ce qu’un management buy-out (MBO) ?
Un management buy-out est une opération de reprise interne : l’entreprise est rachetée par les cadres qui la dirigent déjà. Ces managers passent du statut de dirigeants salariés à celui d’actionnaires.
Le MBO intervient lors du départ d’un dirigeant, du désengagement d’un actionnaire ou de la cession d’une filiale. Il constitue avant tout une opération de transmission.
Les repreneurs connaissent les clients, les équipes, le fonctionnement et les points de fragilité de l’entreprise. Cette connaissance réduit certains risques liés à la reprise, sans les supprimer. La proximité peut aussi créer des angles morts.
Un MBO concerne l’équipe de direction. Il se distingue d’un rachat collectif par les travailleurs, qui relève de l’actionnariat salarié ou d’un modèle coopératif.
Les managers disposent rarement des capitaux nécessaires pour acheter seuls l’entreprise. Le projet repose donc sur un montage combinant plusieurs sources de financement.
2. Comment fonctionne un MBO en pratique ?
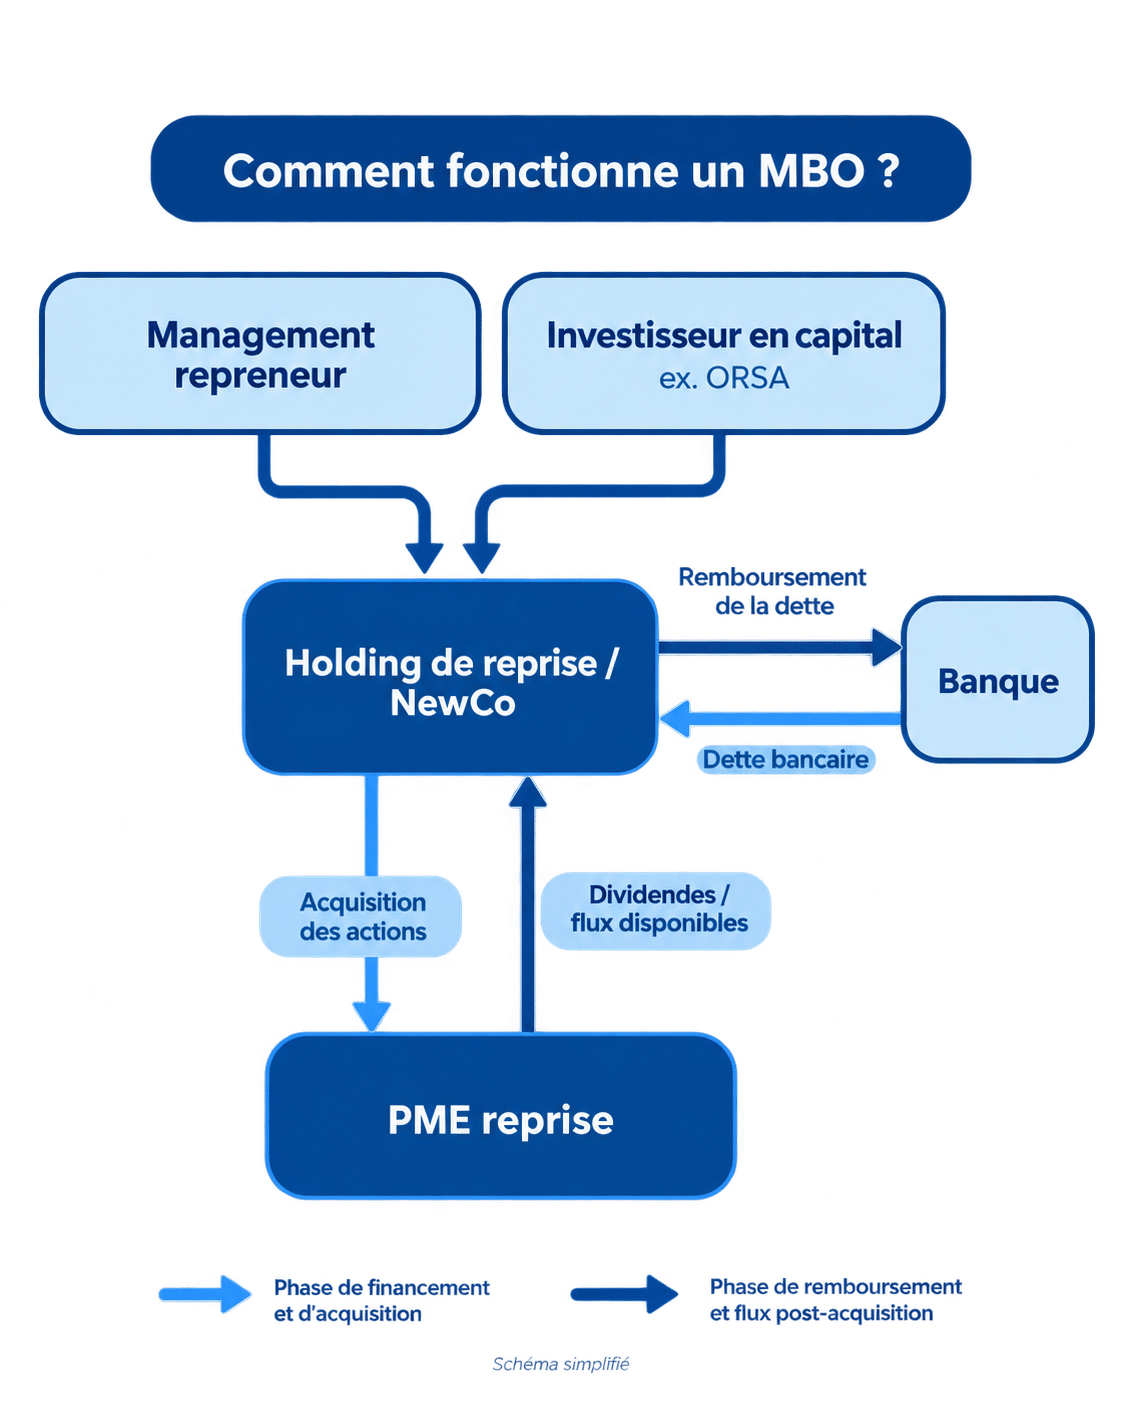
Le mécanisme repose sur une société holding, appelée NewCo, créée pour acquérir les actions de l’entreprise.
Les managers investissent dans cette holding, seuls ou aux côtés d’un investisseur en capital. La NewCo mobilise les fonds nécessaires et réalise le rachat.
Après l’acquisition, une partie des flux générés par l’entreprise remonte vers la holding afin de rembourser la dette d’acquisition. Ce mécanisme crée un effet de levier : les repreneurs peuvent acquérir une entreprise dont la valeur dépasse leur apport personnel.
L’endettement doit rester compatible avec les besoins de l’entreprise. Celle-ci doit continuer à investir, recruter, renouveler ses équipements et absorber les imprévus.
Le montant théoriquement finançable n’est pas toujours le montant que l’entreprise peut supporter sans se fragiliser.
Notre article sur l’équilibre entre dette bancaire et fonds propres détaille cet arbitrage.
Le MBO transforme aussi la gouvernance. Une convention d’actionnaires encadre les rôles, les décisions importantes et les conséquences du départ d’un membre de l’équipe.
3. MBO, MBI, FBO et LBO : quelles différences ?
Ces sigles ne répondent pas à la même question.
MBO, MBI et FBO indiquent qui reprend l’entreprise. Le LBO indique comment l’acquisition est financée.
| Notion | Qui reprend ? | Ce que le terme désigne |
|---|---|---|
| MBO | L'équipe de direction en place | Une reprise interne |
| MBI | Un dirigeant ou une équipe externes | Une reprise externe |
| FBO | Un ou plusieurs membres de la famille | Une transmission familiale |
| LBO | Un repreneur interne, externe ou familial | Un montage financé avec effet de levier |
Un MBO, un MBI ou un FBO peut donc prendre la forme d’un LBO.
Pour approfondir ces notions, consultez nos articles consacrés au management buy-in, au [family buy-out] et au [LBO].
Lorsqu’un dirigeant-actionnaire réorganise lui-même la détention de son entreprise, on parle plutôt d’owner buy-out ou OBO.
4. Pourquoi envisager un MBO ?
Le MBO se situe au croisement de deux projets : celui d’un entrepreneur qui prépare l’avenir de son entreprise et celui de managers qui pourraient en devenir les repreneurs.
Ces projets ne naissent pas toujours au même moment. La réflexion peut commencer plusieurs années avant la cession, lorsque le dirigeant cherche à sécuriser une partie de son patrimoine, à faire évoluer son actionnariat ou à réduire la dépendance de l’entreprise à sa personne.
Dans ce cadre, ORSA peut acquérir une partie des titres et réfléchir avec l’entrepreneur aux différentes voies de transmission ultérieure. Une cession future au management peut alors émerger, même si elle n’avait pas été envisagée au départ.
Le projet peut aussi venir de cadres qui souhaitent reprendre l’entreprise qu’ils dirigent. ORSA les accompagne alors dans le cadre d’un projet de reprise, comme elle le ferait pour un repreneur externe ou familial.
Pour le cédant : transmettre à ceux qui connaissent l’entreprise
Lorsqu’un dirigeant prépare sa succession, il pense à un groupe industriel, à un repreneur extérieur ou à un membre de sa famille. Son management ne figure pas toujours parmi les acquéreurs envisagés.
Plusieurs croyances expliquent cette hésitation.
« Mes managers n’ont pas les moyens »
Les cadres ne disposent sans doute pas, à titre personnel, de plusieurs millions d’euros. Ce n’est pas ce qu’exige un MBO.
Le financement associe leur apport, une dette bancaire, les fonds d’un investisseur et, le cas échéant, une intervention du vendeur. La vraie question est ailleurs : l’entreprise génère-t-elle assez de trésorerie, l’équipe est-elle crédible et le prix permet-il un montage équilibré ?
ORSA peut aider l’entrepreneur à tester cette possibilité bien avant l’ouverture d’un processus de cession.
« Je vendrai moins cher »
Un acquéreur industriel peut offrir un prix supérieur s’il anticipe des synergies. Mais le montant affiché ne suffit pas à comparer deux offres.
Le management connaît l’entreprise, son historique et ses risques. Cette connaissance peut réduire certaines incertitudes, limiter les garanties demandées ou rendre inutile un earn-out trop important.
Le MBO peut aussi mieux préserver les équipes, les valeurs et le projet construit par le cédant. L’arbitrage porte donc sur le prix, son caractère fixe ou variable, le calendrier de paiement, les garanties et le devenir de l’entreprise.
« Ils n’ont pas l’esprit d’entreprendre »
Un cadre qui n’a jamais créé d’entreprise peut déjà diriger l’activité, prendre des décisions difficiles et porter une part essentielle du projet.
Le MBO change néanmoins sa position. Il devient actionnaire, engage une partie de son patrimoine et assume le risque du rachat. Tous les managers ne souhaitent pas franchir ce cap, mais leur capacité mérite d’être évaluée plutôt que présumée.
Pour les managers : reprendre l’entreprise qu’ils dirigent
De nombreux cadres associent la reprise d’entreprise à un patrimoine important ou à l’intervention d’un grand groupe. Le MBO montre qu’une équipe crédible peut devenir actionnaire en combinant plusieurs financements.
Elle dispose aussi d’atouts solides :
- une connaissance concrète de l’entreprise et de son marché ;
- une légitimité auprès des équipes ;
- des relations établies avec les clients et les fournisseurs ;
- une compréhension des risques derrière les comptes.
Cette proximité ne remplace ni l’analyse indépendante ni la due diligence. Elle réduit toutefois le temps d’apprentissage et le risque de rupture après la cession.
Le premier pas ne consiste pas à présenter une offre au dirigeant. Il peut s’agir d’évaluer, de manière confidentielle, si une reprise est crédible et à quelles conditions.
Vous préparez l’avenir de votre entreprise ? Découvrez comment sécuriser et préparer l’avenir de votre PME.
Vous envisagez une reprise ? Consultez notre approche pour reprendre une PME.
5. Comment financer un MBO ?
Un MBO assemble plusieurs briques complémentaires. C’est leur combinaison qui rend le rachat accessible à des managers qui ne pourraient pas financer seuls le prix de l’entreprise.
L’apport personnel des managers
Les managers investissent une partie de leurs fonds dans la NewCo. Cet apport reste limité par rapport au prix total, mais il démontre qu’ils acceptent de partager le risque.
Chez ORSA, nous regardons moins le montant absolu que l’effort consenti par chacun. Une mise identique n’a pas toujours de sens lorsque les patrimoines ou les situations personnelles diffèrent.
La dette bancaire d’acquisition
La dette bancaire finance une partie du prix. La NewCo la rembourse grâce aux flux à recevoir de l’entreprise rachetée.
La banque examine la stabilité des résultats, la génération de trésorerie, l’endettement existant, les investissements à venir et la crédibilité de l’équipe.
Une dette trop lourde peut transformer une entreprise saine en organisation sous tension. Le plan de financement doit préserver une marge de sécurité après le rachat.
Les fonds propres ou le quasi-capital
Lorsque l’apport des managers et la dette bancaire ne suffisent pas, un investisseur apporte les ressources complémentaires en capital ou quasi-capital.
Son rôle dépasse le financement. Il peut contribuer à la structuration du montage, aux échanges avec les banques et à la mise en place de la gouvernance.
ORSA intervient pour des montants compris entre 500 000 euros et 2,5 millions d’euros, aux côtés des repreneurs et des banques.
Le vendor loan ou crédit vendeur
Dans un vendor loan, le cédant accepte de différer le paiement d’une partie fixe du prix. La holding lui rembourse cette somme selon un calendrier convenu.
Le crédit vendeur réduit le montant à financer lors du rachat. Le contrat doit préciser sa durée, son taux éventuel, ses modalités de remboursement et son rang par rapport aux autres créanciers.
L’earn-out ou complément de prix
L’earn-out est une partie variable du prix. Son paiement dépend de résultats ou d’objectifs définis pour la période qui suit la cession.
Le vendor loan reporte le paiement d’un prix connu. L’earn-out rapproche deux visions de la valeur future. Ses critères doivent être mesurables et ne pas créer de conflit avec les décisions de la nouvelle équipe.
Une opération peut combiner les deux : un prix fixe, en partie financé par un vendor loan, et un complément conditionnel sous forme d’earn-out.
Qu’est-ce qui rend un MBO finançable ?
Trois éléments pèsent dans l’analyse :
- des flux de trésorerie assez prévisibles pour rembourser la dette ;
- une capacité à continuer d’investir après la reprise ;
- une équipe crédible, complémentaire et alignée.
Une forte dépendance au dirigeant, une activité cyclique ou quelques clients dominants peuvent fragiliser le projet.
6. Quelles sont les étapes d’un MBO ?
Chez ORSA, nous retenons six à douze mois comme ordre de grandeur entre les premières discussions structurées et la clôture de l’opération (le “closing”). La durée dépend du financement, des audits et de la préparation des parties.
Étape 1. Ouvrir la discussion
Le projet peut venir du cédant ou du management. Les managers ont intérêt à présenter leur démarche sous l’angle de la continuité de l’entreprise.
Point de vigilance : vérifier la motivation des parties et aborder assez tôt leurs attentes en matière de prix.
Étape 2. Évaluer l’entreprise et formaliser l’intention
Une valorisation permet de définir une fourchette de prix. Une lettre d’intention fixe ensuite le périmètre, les principales conditions et le calendrier.
Point de vigilance : la connaissance de l’entreprise ne garantit pas une appréciation objective de sa valeur.
Étape 3. Structurer le financement
Les parties mutualisent l’apport des managers, la dette bancaire, le capital ou quasi-capital de l’investisseur et l’intervention du vendeur. Les conseils juridiques et fiscaux analysent la structure retenue.
Point de vigilance : impliquer l’investisseur avant que le prix, la structure et le calendrier ne soient figés.
Étape 4. Réaliser la due diligence et négocier les accords
La due diligence couvre les aspects financiers, juridiques, fiscaux, commerciaux et opérationnels.
Chez ORSA, nous invitons les managers à aborder cette analyse comme s’ils découvraient l’entreprise. Leur connaissance interne ne remplace pas un regard indépendant.
Point de vigilance : mesurer la dépendance au dirigeant, aux clients clés et aux collaborateurs essentiels.
Étape 5. Finaliser l’opération et organiser le passage de relais
Lors du closing, les actes sont signés et la NewCo devient propriétaire de l’entreprise. Le passage de relais doit préserver les relations, les savoirs et les responsabilités encore liés au cédant.
Point de vigilance : le closing n’est pas la ligne d’arrivée. Les premiers mois servent à installer la gouvernance, respecter les engagements financiers et maintenir la dynamique opérationnelle.
7. Comment ORSA peut faciliter une transition vers le management
Un MBO ne commence pas toujours par une offre formulée par les managers. Il peut être le résultat d’une réflexion engagée plusieurs années plus tôt avec l’entrepreneur sur son patrimoine, l’actionnariat de l’entreprise et les conditions de sa future transmission.
Préparer l’avenir aux côtés de l’entrepreneur
Un dirigeant peut souhaiter sécuriser une partie de la valeur créée sans céder immédiatement son entreprise. ORSA peut alors acquérir une partie des titres et devenir un associé de référence.
Cette étape permet d’ouvrir la réflexion sur la suite : maintien du dirigeant, transmission familiale, arrivée d’un repreneur externe ou cession progressive au management.
Lorsque l’équipe de direction présente le profil et la motivation nécessaires, le MBO peut devenir une voie de transmission crédible. ORSA peut contribuer à préparer cette évolution, à structurer la gouvernance et à assurer un portage partiel des titres pendant la transition.
Accompagner le management dans son projet de reprise
Le projet peut aussi être initié par les managers. Ils souhaitent reprendre l’entreprise, mais ne savent pas encore quel prix peut être financé, quel apport leur sera demandé ou comment ouvrir la discussion avec le cédant.
ORSA les aide alors à évaluer la faisabilité de l’opération, à construire le plan de financement et à préparer les échanges avec le vendeur, les banques et les conseils.
ORSA peut ensuite investir en capital ou quasi-capital aux côtés de l’équipe repreneuse et contribuer à la gouvernance après la reprise.
Assurer la continuité entre les deux projets
Dans certaines situations, ORSA accompagne d’abord l’entrepreneur dans la préparation de l’avenir de son entreprise. Cette réflexion conduit ensuite à identifier le management comme futur repreneur.
ORSA peut alors rester présente pendant la transition et poursuivre son accompagnement aux côtés de la nouvelle équipe actionnariale. Il relie ainsi deux étapes souvent traitées séparément : la préparation de la transmission par le cédant et le financement de la reprise par les managers.
Il ne s’agit pas de représenter deux parties aux intérêts opposés dans une négociation. ORSA agit comme investisseur et associé, avec l’objectif de faciliter une transition cohérente pour l’entreprise.
Cette continuité apporte un point d’appui à la nouvelle équipe. ORSA connaît déjà l’histoire de l’entreprise, son fonctionnement et les objectifs qui ont guidé la préparation de la transmission.
Vous envisagez un MBO ?
Vous êtes entrepreneur et vous vous demandez si votre management pourrait, à terme, reprendre l’entreprise ? Vous faites partie d’une équipe de direction et souhaitez vérifier si une reprise est accessible ?
Une première discussion permet d’évaluer les possibilités avant que le prix ou le montage ne soient figés.

FAQ sur le Management Buy-Out
Dans un MBO, l’entreprise est reprise par son équipe de direction en place. Dans un MBI, le repreneur vient de l’extérieur. Les deux opérations peuvent utiliser un effet de levier, mais le MBO s’appuie sur une connaissance préalable de l’entreprise.
Les managers doivent investir une partie de leurs fonds, mais ils ne financent pas seuls le prix. Le montage combine leur apport personnel avec une dette bancaire, du capital ou du quasi-capital apporté par un investisseur et, dans certains cas, une intervention du vendeur.
La NewCo est la holding créée pour acquérir l’entreprise. Elle est détenue par les managers et, le cas échéant, par un investisseur. Elle contracte la dette d’acquisition et détient les actions de la société reprise.
Le vendor loan reporte le paiement d’une partie fixe du prix. L’earn-out correspond à un complément variable, payé si l’entreprise atteint des objectifs définis après la cession. Les deux mécanismes peuvent être combinés.
Chez ORSA, nous retenons six à douze mois comme ordre de grandeur entre les premières discussions structurées et le closing. La durée dépend du financement, des audits et de la préparation des parties.
Pas dans tous les cas. Son intervention devient utile lorsque l’apport des managers et la dette bancaire ne suffisent pas, ou lorsque l’équipe cherche un associé capable de structurer le projet et de l’accompagner après la reprise.